【2026年最新】初めての住宅ローン完全ガイド|失敗しない選び方・流れ・審査のコツをプロが解説
住宅ローンの世界へようこそ。一生に一度の大きな買い物、期待と同時に「損をしたらどうしよう」「審査に通るかな」という不安も大きいですよね。
2026年現在、日本の金利情勢は大きな転換期を迎えています。かつての「超低金利が当たり前」だった時代から、金利上昇のリスクを自分事として捉える必要があるフェーズへと移り変わりました。
この記事では、初めて住宅ローンを検討する方が、「10年後、20年後も『このローンを選んでよかった』と思えるための全知識」をプロの視点で徹底解説します。
- 【目次】
- ・1. はじめに:住宅ローン初心者が最初に知っておくべき「3つの現実」
- ・1-1. 「金利の低さ」だけで選ぶと後悔する理由
- ・1-2. 2026年の住宅ローン市場:今から借りる人が直視すべき金利動向
- ・1-3. 「借りられる額」と「返せる額」は全く別物
- ・2. 【STEP 1】いくら借りる?無理のない予算の決め方
- ・2-1. 年収別・借入限度額の目安と「理想の返済負担率」
- ・2-2. 忘れがちな「諸費用」の落とし穴
- ・2-3. 将来の教育費・老後資金を削らないためのシミュレーション術
- ・3. 【STEP 2】どっちがいい?金利タイプと団信の選び方
- ・3-1. 【変動 vs 固定】金利上昇リスクに耐えられる人の共通点
- ・3-2. ネット銀行 vs メガバンク vs 地銀の比較
- ・3-3. 団信(団体信用生命保険)は「第2の生命保険」
- ・4. 【STEP 3】審査に通るか不安な方へ:事前審査のポイント
- ・4-1. 住宅ローンの審査で見られる「4つの重要項目」
- ・4-2. 他のローンがある時の対処法
- ・5. 【STEP 4】申し込みから融資実行までの全スケジュール
- ・5-1. 全体の流れ
- ・5-2. 必要書類チェックリスト
- ・6. まとめ:後悔しないための「最初の一歩」
1. はじめに:住宅ローン初心者が最初に知っておくべき「3つの現実」
1-1. 「金利の低さ」だけで選ぶと後悔する理由
多くの人が「0.1%でも低い金利を」と必死になります。もちろん金利は重要ですが、それだけで
決めるのは危険です。
事務手数料、保証料、そして団信(生命保険)の充実度を含めた「総支払額」で比較しなければ、
結果的に 数十万円単位で損をすることがあります。
1-2. 2026年の住宅ローン市場:今から借りる人が直視すべき金利動向
現在、日本の政策金利は緩やかな上昇傾向にあります。
これは、これまでの「とりあえず変動金利」という選択肢に「リスク」が加わったことを意味します。
今から借りる人は、数年後の金利上昇を見越した余裕のある資金計画が必須です。
1-3. 「借りられる額」と「返せる額」は全く別物
銀行が「8,000万円まで融資可能です」と言ったとしても、それはあなたが「8,000万円を返しながら
今の生活を維持できる」ことを保証するものではありません。
銀行の審査基準と、あなたの家計の許容範囲は別物だと認識しましょう。
2. 【STEP 1】いくら借りる?無理のない予算の決め方
2-1. 年収別・借入限度額の目安と「理想の返済負担率」
一般的に、年間の返済額を年収の25%以内に抑えるのが「安全圏」と言われます。
年収500万円の場合: 月々約10万円の返済
年収800万円の場合: 月々約16万円の返済
これを超えると、教育費や老後の貯蓄が厳しくなる可能性が高まります。
2-2. 忘れがちな「諸費用」の落とし穴
物件価格以外にかかる「諸費用(登記費用、仲介手数料、ローン手数料など)」は、物件価格のおよそ10%
が目安です。
5,000万円の物件なら500万円。
ローン借入れ金に足して諸費用が掛かることを念頭に置かなくてはいけません。
近年は諸費用込みのフルローンも取り扱う金融機関も増えてきています。
2-3. 将来の教育費・老後資金を削らないためのシミュレーション術
「今」の給料で考えず、子供の進学タイミングや自身の定年退職時期をグラフ化しましょう。
住宅ローンは最長50年の長丁場です。
将来の支出が増える時期に、返済が家計を圧迫しないかを確認するのがプロのやり方です。
3. 【STEP 2】どっちがいい?金利タイプと団信の選び方
3-1. 【変動 vs 固定】金利上昇リスクに耐えられる人の共通点
変動金利が向いている人: 借入金額が少なめ、返済期間が短い、または金利が上がった際に
一括返済できる貯蓄がある人。
固定金利が向いている人: 今後の返済額を確定させ、家計の安定を優先したい人。
3-2. ネット銀行 vs メガバンク vs 地銀の比較
メガバンク: 安心感とバランスの良いサービス。
地方銀行: 地元の物件に強く、柔軟な対応が期待できる場合も。
3-3. 団信(団体信用生命保険)は「第2の生命保険」
万が一の際、ローンの残高がゼロになる団信。
最近は「がん保障」などが充実しており、民間保険を見直すことでトータルの固定費を下げられるケースも
多いです。
4. 【STEP 3】審査に通るか不安な方へ:事前審査のポイント
4-1. 住宅ローンの審査で見られる「4つの重要項目」
完済時年齢: 80歳までに完済できるか。
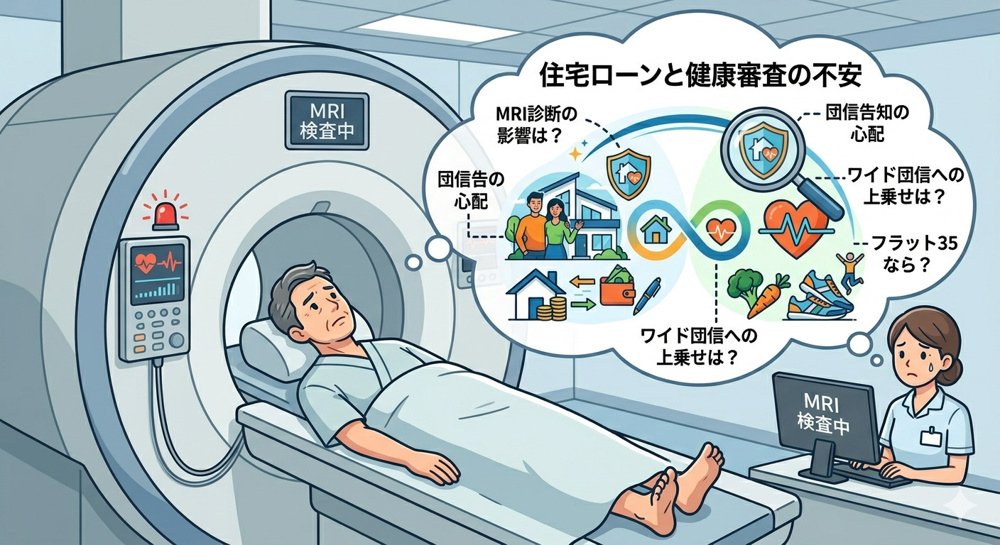
健康状態: 団信に加入できるか。
勤続年数: 一般的に1〜3年以上(最近は柔軟な銀行も増加)。
個人信用情報: 過去の支払遅延がないか。
4-2. 他のローンがある時の対処法
可能であれば、住宅ローンの本審査前に完済しておくのがベストです。
5. 【STEP 4】申し込みから融資実行までの全スケジュール
2.物件契約: 不動産売買契約を結ぶ。
3.本審査(1〜2週間): 正式な審査。
4.ローン契約(金消契約): 銀行と契約を結ぶ。
5.融資実行(引き渡し): お金が振り込まれ、鍵を受け取る。
6. まとめ:後悔しないための「最初の一歩」
大切なのは、「銀行に勧められるまま借りるのではなく、自分の人生設計にローンを合わせること」です。
プロからのアドバイス
審査に落ちるのが怖くて相談を躊躇する方がいますが、まずは「事前審査」を出してみるのが一番の
近道です。
自分の立ち位置が明確になれば、対策も立てやすくなります。
サンスターホームにご相談いただければ、お客様に最適な金融機関のご紹介も承ります。