【2026年最新】初めての住宅ローン完全ガイド|健康状態に不安があっても住宅ローンは組める?団信審査の基準と対策
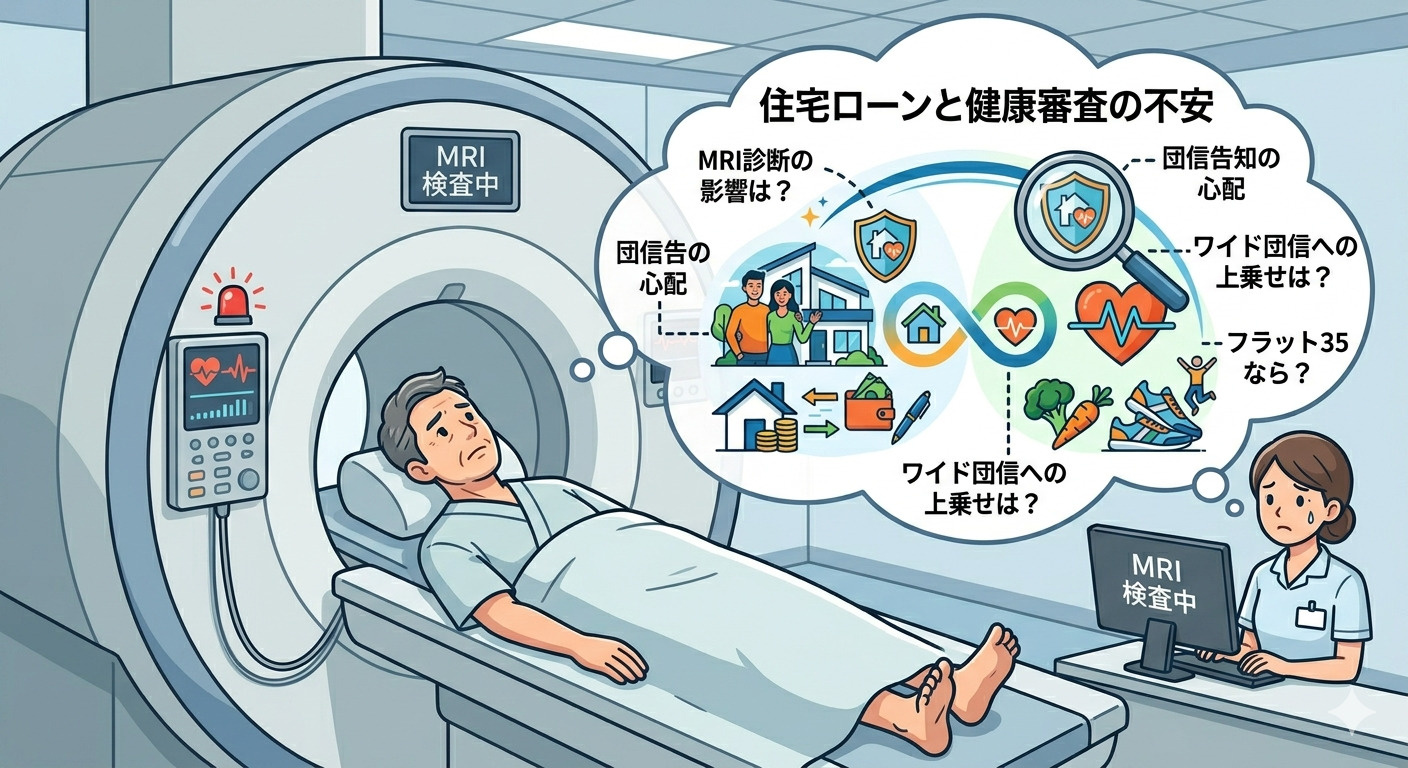
「住宅ローンの事前審査は通ったのに、健康診断の結果で落ちた…」
「実は持病があるけれど、正直に話したらマイホームは諦めなきゃいけないの?」
家づくりを検討し始めたとき、まずお金(年収や勤続年数)の心配をする人は多いですが、「健康」が大きな壁になることに気づくのは、実は審査の直前であることが少なくありません。住宅ローンと健康は、切り離せない関係にあります。結論から言うと、健康状態が良くないからといって、必ずしも住宅ローンが組めないわけではありません。
しかし、正しい知識と対策を持たずに挑めば、夢のマイホームが遠のいてしまうのも事実です。本記事では、ブログのプロが上位サイトの傾向を分析し、読者が最も知りたい「健康とローンのリアル」について、2026年最新の情報を交えて徹底解説します。健康面に少しでも不安がある方は、ぜひ最後までお読みください。
【目次】
- ・1. なぜ住宅ローン審査に「健康状態」がこれほど重要なのか?
- ・1-1. 銀行が「健康」を重視する最大の理由:団体信用生命保険(団信)とは
- ・1-2. 2026年現在の住宅ローン市場と団信加入の必須条件
- ・1-3. 「健康=住宅ローンを組むための立派な資産」である理由
- ・2. 【項目別】団信審査で見られる「告知事項」とチェックポイント
- ・2-1. 告知書で必ず聞かれる「3つの基本質問」
- ・2-2. 健康診断の「再検査・要治療」は即アウト?審査への影響
- ・2-3. 高血圧・糖尿病・脂質異常症…生活習慣病での通過目安
- ・2-4. 精神疾患(うつ病・適応障害など)が審査に与える影響
- ・3. 健康に不安がある人が検討すべき「4つの具体的な解決策」
- ・3-1. 【対策①】引受基準緩和型「ワイド団信」の活用と金利上乗せの相場
- ・3-2. 【対策②】団信加入が任意である「フラット35」の賢い使い方
- ・3-3. 【対策③】配偶者や家族との「ペアローン・連帯債務」によるリスク分散
- ・3-4. 【対策④】告知が必要なくなるまで「時期を待つ」という選択肢
- ・4. 絶対にやってはいけない「告知義務違反」の恐ろしい代償
- ・4-1. 「黙っていればバレない」は本当か?保険金が支払われないケース
- ・4-2. 告知義務違反が発覚した時の「住宅ローン一括返済」のリスク
- ・4-3. 正しい告知の書き方:詳細な状況説明が審査を通すカギになる
- ・5. 【2026年最新トレンド】特約付き団信(がん・三大疾病)の選び方
- ・5-1. 健康なうちに検討したい「手厚い保障」のメリット・デメリット
- ・5-2. ライフプランに合わせた特約の優先順位
- ・6. まとめ:健康に不安があっても夢を諦めないために
- ・6-1. 自己判断で諦める前に、まずは専門家へ相談を
- ・6-2. 「家づくり」と「体づくり」を同時にスタートさせる前向きな一歩
1. なぜ住宅ローン審査に「健康状態」がこれほど重要なのか?
しかし、何十年もの返済期間中、ずっと元気に働き続けられる保証はありません。
そこで登場するのが「健康」の審査です。
1-1. 銀行が「健康」を重視する最大の理由:団体信用生命保険(団信)とは
多くの民間金融機関では、住宅ローンを組む条件として「団体信用生命保険(団信)」への加入を必須として
います。
団信とは、住宅ローンの返済中に契約者が死亡、または所定の高度障害状態になった場合、保険金でローンの
残高を完済する仕組みの保険です。
銀行にとって、団信は「貸したお金が返ってこなくなるリスク」を避けるための必須の安全装置です。
そして、団信は「保険」であるため、加入には「保険会社の審査」が必要になります。
つまり、健康状態が良くないと保険に入れず、結果として住宅ローンも組めなくなる、という構造です。
1-2. 2026年現在の住宅ローン市場と団信加入の必須条件
2026年現在、住宅ローン金利は依然として低水準を維持していますが、銀行間の競争は激化しています。
その中で、各行は独自の特約(がん保障など)を付けた団信で差別化を図っています。
しかし、どの銀行であっても「団信加入が原則」という前提は揺らいでいません。
むしろ、健康リスクに対する審査基準は、以前よりも精緻になっている傾向があります。
1-3. 「健康=住宅ローンを組むための立派な資産」である理由
家づくりには「土地」「建物」「資金」が必要ですが、実はこれに加えて「健康」も必要不可欠な資産です。
健康であれば、低金利で手厚い保障の団信を選べるなど、選択肢が広がります。
逆に、健康に不安があると、選べるローンが限られたり、金利が高くなったりする可能性があります。
健康であること自体が、家を建てるための立派な「資格」なのです。
2. 【項目別】団信審査で見られる「告知事項」とチェックポイント
団信に加入する際、健康状態を正直に申告する「告知」が必要です。
保険会社が具体的にどのような点を見ているのか、理解しておきましょう。
2-1. 告知書で必ず聞かれる「3つの基本質問」
告知書の内容は保険会社によって異なりますが、一般的には以下の3点が中心です。
1.最近3ヶ月以内の健康状態: 医師の診察・検査・治療・投薬を受けたか?
2.過去3年以内の既往歴: 特定の病気で手術や、合計2週間以上の入院・投薬を受けたか?
3.現在の身体の障害状況: 手足の欠損や機能障害、視力・聴力・言語・咀嚼機能の障害はあるか?
これらに「はい」がある場合、詳細な内容(病名、時期、経過、現在の状況、服薬中の薬等)を記入します。
2-2. 健康診断の「再検査・要治療」は即アウト?審査への影響
「健康診断で『要再検査』になった」という方は非常に多いです。
結論として、再検査の項目があるからといって即アウトではありません。
重要なのはその「再検査」を実際に受けたかどうかです。放置している状態が最も審査に悪影響を与えます。
再検査を受け、その結果が「異常なし」や「経過観察」であれば、その旨を告知することで通過する可能性は
十分にあります。
2-3. 高血圧・糖尿病・脂質異常症…生活習慣病での通過目安
生活習慣病は、多くの人が抱える不安です。
・高血圧:薬で血圧が安定していれば、多くの場合、通常の団信に加入できます。
・糖尿病:軽度で、食事療法や服薬で血糖値が安定(HbA1cの値が一定以下)していれば、加入できる可能
性があります。しかし、インスリン注射が必要な場合などは審査が厳しくなります。
・脂質異常症:数値が極端に悪くなければ、問題ないことが多いです。
これらに共通するのは、「医師の管理下で治療を受け、数値が安定していること」が最も重視される点です。
2-4. 精神疾患(うつ病・適応障害など)が審査に与える影響
近年増えている精神疾患(うつ病、適応障害、パニック障害など)は、残念ながら団信審査では厳しく判断
される傾向があります。
精神疾患は完済までの長期間、安定して働けるかどうかの予測が難しいためです。
告知事項の「3年以内の投薬」に該当することが多いため、完治(寛解)から3年が経過するのを待つか、
後述する「ワイド団信」や「フラット35」を検討するのが現実的なルートです。
3. 健康に不安がある人が検討すべき「4つの具体的な解決策」
必要はありません。具体的な4つの対策があります。
3-1. 【対策①】引受基準緩和型「ワイド団信」の活用と金利上乗せの相場
最も一般的な対策は、「ワイド団信」と呼ばれる、引受基準が緩和された団信を選ぶことです。
・メリット:生活習慣病、うつ病、持病がある人でも加入できる可能性が高い。
・デメリット:通常の団信よりも審査が緩い分、住宅ローン金利に年0.2%〜0.3%程度の上乗せが必要にな
ることが一般的です。
3-2. 【対策②】団信加入が任意である「フラット35」の賢い使い方
住宅金融支援機構が提供する「フラット35」は、団信の加入が任意です。
・メリット:健康状態にかかわらず、住宅ローンを組むことができる。
・デメリット:団信に入らない場合、万が一の際にローンの返済が家族に残る。その為、別途民間の生命保険
(収入保障保険など)に加入してリスクに備える必要があります。
3-3. 【対策③】配偶者や家族との「ペアローン・連帯債務」によるリスク分散
もし夫婦で働くのであれば、健康なパートナーを主債務者とする方法も有効です。
・ペアローン:夫婦それぞれが住宅ローンを契約。健康な側だけが団信に加入し、不安な側はフラット35に
する等の組み合わせが可能です。
・連帯債務:1つのローンを夫婦で支える。主債務者だけが団信に入る(またはデュエットなどで二人とも
入る)など、銀行のプランによって柔軟に選択できます。
3-4. 【対策④】告知が必要なくなるまで「時期を待つ」という選択肢
告知が必要な期間は、一般的に「3ヶ月以内」や「過去3年以内」です。
もし治療が完了し、その後再発がなく、告知期間を過ぎれば、過去の病歴は告知する必要がなくなります。
急ぎでなければ、この期間を待ってから申し込むのも賢明な戦略です。
4. 絶対にやってはいけない「告知義務違反」の恐ろしい代償
これは「告知義務違反」となり、非常に大きなリスクを伴います。
4-1. 「黙っていればバレない」は本当か?保険金が支払われないケース
そこで、告知すべき内容が隠されていたことが発覚すれば、保険金は1円も支払われません。
4-2. 告知義務違反が発覚した時の「住宅ローン一括返済」のリスク
保険金が支払われないだけでなく、団信加入が必須のローンの場合、告知義務違反によって団信が解約
されると、銀行から住宅ローンの一括返済を求められる可能性があります。
これは、家族を守るどころか、家族を路頭に迷わせることになりかねません。
4-3. 正しい告知の書き方:詳細な状況説明が審査を通すカギになる
告知をする際は、単に「はい」に丸をつけるだけでなく、「詳細」を記入することが審査を通すカギです。
・「血圧は130/85で安定している」
・「薬は朝1錠だけ服用、日常生活に支障なし」
など、医師の診断結果に基づいた具体的な情報を書くことで、保険会社の担当者も「この人なら大丈夫」
と判断しやすくなります。
5. 【2026年最新トレンド】特約付き団信(がん・三大疾病)の選び方
2026年現在、団信は「死亡時」だけでなく、「特定の病気になった時」のリスクに備えるものへと進化して
います。
5-1. 健康なうちに検討したい「手厚い保障」のメリット・デメリット
・がん団信:がんと診断されたらローン残高が半分、またはゼロになる。
・三大疾病(がん・急性心筋梗塞・脳卒中)団信:所定の状態になったらローンがゼロになる。
これらの特約は、健康であればこそ選べる特権です。健康に不安がある場合、特約の審査は通常の団信よりも
さらに厳しくなるため、加入は難しくなります。
5-2. ライフプランに合わせた特約の優先順位
特約を付けると、金利が上乗せされることが多いです(がん50%保障は無料の銀行もあります)。
「あれもこれも」と付けるのではなく、自分自身の家族構成や、すでに加入している民間の生命保険との
バランスを見て、本当に必要な保障を選びましょう。
6. まとめ:健康に不安があっても夢を諦めないために
「住宅ローン」と「健康」は、家づくりにおける避けて通れないテーマです。
もし健康面に不安があっても、決して自己判断で諦める必要はありません。
6-1. 自己判断で諦める前に、まずは専門家へ相談を
団信の審査基準は保険会社によって異なり、ワイド団信やフラット35など多様な選択肢が用意されていま
す。
健康面での不安がある場合こそ一人で悩まずに、ぜひサンスターホームのような専門家に相談してください。
私たちはお客様の健康状態を考慮した上で、最も夢に近づける住宅ローンと団信の組み合わせを一緒に考え、
全力でサポートします。
6-2. 「家づくり」と「体づくり」を同時にスタートさせる前向きな一歩
「家を建てたい」という夢は、これからの人生を見つめ直す素晴らしいきっかけです。
健康管理も、立派な家づくりの一部。まずは健康診断を受け、自身の状態を正しく把握することから始めましょう。