【2026年最新】初めての住宅ローン完全ガイド|住宅ローンが残っていても住み替えは叶う!残債処理の全手法と物件種別ごとの注意点
住宅ローンが残っている状態での住み替えは、多くの方にとって「高いハードル」に感じられるものです。「今の家を売ってもローンが返せなかったら?」「新しいローンと二重払いになったらどうしよう」という不安は、不動産売却において最も多い悩みの一つと言っても過言ではありません。
しかし、結論から申し上げますと、ローンが残っていても住み替えは十分に可能です。大切なのは、現在の状況を正確に把握し、適切な「出口戦略」を描くことです。
本記事では、住み替えを検討されている方に向けて、残債処理の具体的な方法から物件種別ごとの注意点まで、専門家の視点で詳しく解説します。
【目次】
- ・1. はじめに:ローンが残っていても住み替えは「できる」
- ・1-1. 多くの人が抱える「ローン残高」への不安と現実
- ・1-2. 住宅ローン完済が「住み替え」の絶対条件である理由
- ・1-3. この記事を読めばわかること:残債を解消する3つのルート
- ・2. まずは現状確認!「アンダーローン」と「オーバーローン」の違い
- ・2-1. 家の価値がローンを上回る「アンダーローン」
- ・2-2. 売却しても借金が残る「オーバーローン」
- ・2-3. 【重要】まずは「査定」で自分の立ち位置を知ることから始まる
- ・3. 【パターン別】ローンが残っている場合の完済・解消方法
- ・3-1. 手元の資金(自己資金)で不足分を一括返済する
- ・3-2. 売却益と新居のローンをセットにする「住み替えローン」の仕組み
- ・3-3. 親族からの支援や他の借り入れを検討する場合の注意点
- ・4. 戸建て vs マンション:住み替え時に知っておくべき「出口戦略」の違い
- ・4-1. 【マンション編】流動性は高いが、修繕積立金や管理費がローン審査に与える影響
- ・4-2. 【戸建て編】土地の価値が支えになるが、建物評価の下落と個別性の強さに注意
- ・4-3. マンションから戸建て、戸建てからマンションへ。それぞれの資金計画のコツ
- ・5. どっちが正解?「売り先行」vs「買い先行」のメリット・デメリット
- ・5-1. 資金計画が立てやすい「売り先行」がおすすめな人
- ・5-2. 理想の物件を逃さない「買い先行」の落とし穴
- ・5-3. 二重ローン(ダブルローン)を回避するための「買い換え特約」とは
- ・6. 知っておくべき「住み替えローン」の審査とリスク
- ・6-1. 通常の住宅ローンよりも審査が厳しくなる理由
- ・6-2. 借入金額が膨らむことによる「毎月の返済額」のシミュレーション
- ・6-3. 万が一、住み替え後に再び売りたくなった時のリスク
- ・7. 住み替えを成功させるための実践的ポイント
- ・7-1. 「売却」と「購入」の両方に強いパートナーを選ぶ
- ・7-2. 仲介手数料や登記費用など「隠れた諸費用」を早期に算出する
- ・7-3. 譲渡損失の控除など「税金の優遇制度」をフル活用する
- ・8. まとめ:一歩踏み出すためのアクションプラン
- ・8-1. 「無理」と決めつける前に、まずは専門家にシミュレーションを依頼
- ・8-2. 納得のいく住み替えのために、まずは「今の家の価値」を正しく知ろう
1. はじめに:ローンが残っていても住み替えは「できる」
1-1. 多くの人が抱える「ローン残高」への不安と現実
「家を売りたいけれど、まだ3,000万円もローンがある」という状況で、新しい家を買うのは無謀に思える
かもしれません。
しかし、日本の住宅市場において、ローンを完済してから住み替える方はむしろ少数派です。
多くの方が、売却代金や新たな融資を組み合わせて、残債を整理しながら理想の住まいへと移り変わってい
ます。
1-2. 住宅ローン完済が「住み替え」の絶対条件である理由
なぜ「完済」にこだわる必要があるのでしょうか。
それは、家を売却する際、銀行が設定している「抵当権」を抹消しなければならないからです。
抵当権とは、ローンが返せなくなった際に銀行が家を差し押さえる権利のこと。
これを消すためには、ローンの全額返済が必須となります。
1-3. この記事を読めばわかること:残債を解消する3つのルート
本記事では、残債を解消するための「自己資金」「住み替えローン」「売却益」という3つのルートを軸に、
失敗しないためのスケジュール管理を解説していきます。
2. まずは現状確認!「アンダーローン」と「オーバーローン」の違い
住み替えの成否を分けるのは、現在の家が「いくらで売れるか」と「いくら借金があるか」のバランスです。
2-1. 家の価値がローンを上回る「アンダーローン」
売却予想価格がローン残高を上回っている状態です。
例えば、ローン残高が2,000万円で、家が2,500万円で売れる場合、売却代金でローンを完済でき、さらに
手元に500万円(諸費用を除く)が残ります。
この場合は、住み替えの難易度は非常に低くなります。
2-2. 売却しても借金が残る「オーバーローン」
逆に、ローン残高が3,000万円あるのに、家が2,500万円でしか売れない状態を指します。
差し引き500万円の「借金」が残ってしまうため、この不足分をどう補填するかが住み替えの焦点となり
ます。
2-3. 【重要】まずは「査定」で自分の立ち位置を知ることから始まる
自分がどちらのパターンに当てはまるかは、机上の計算だけでは分かりません。
まずは不動産会社に依頼し、精度の高い「査定」を受けることが、住み替え計画のスタートラインです。
3. 【パターン別】ローンが残っている場合の完済・解消方法
オーバーローンの場合でも、以下の方法で解決を図ります。
3-1. 手元の資金(自己資金)で不足分を一括返済する
最もシンプルな方法です。売却代金で足りない分を貯蓄から出し、決済時に一括返済します。
これにより、新居でのローンを「純粋な新規ローン」として組めるため、審査も通りやすくなります。
3-2. 売却益と新居のローンをセットにする「住み替えローン」の仕組み
自己資金が足りない場合の救世主となるのが「住み替えローン」です。
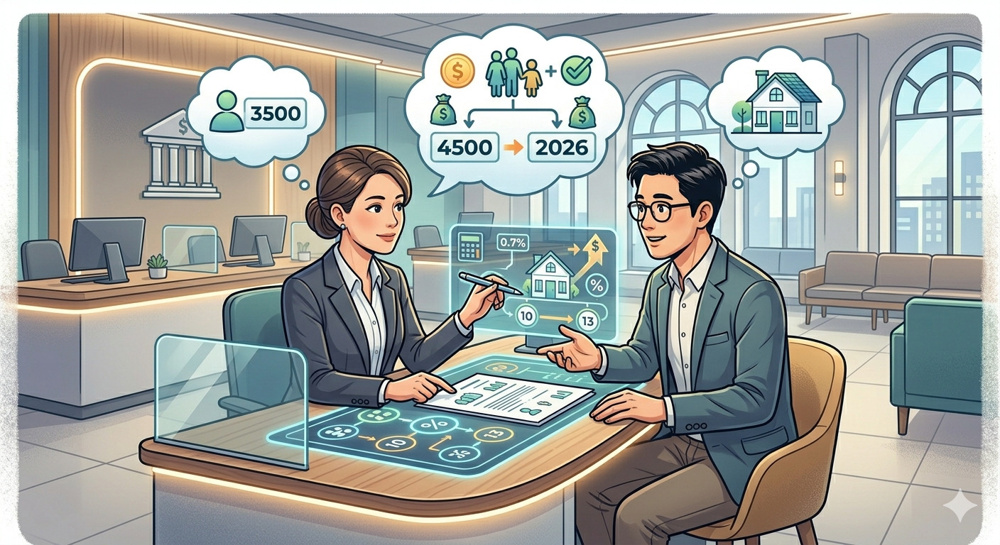
これは、「現在のローンの不足分」と「新居の購入資金」を合算して借り入れる特別なローンです。
例: 不足分500万円 + 新居3,500万円 = 4,000万円の融資
3-3. 親族からの支援や他の借り入れを検討する場合の注意点
場合によっては親族からの贈与や借入を検討することもありますが、贈与税の問題が発生するため注意が
必要です。
また、カードローンなどの他債務がある場合は、住宅ローンの審査に直結するため、事前に整理しておく
必要があります。
4. 戸建て vs マンション:住み替え時に知っておくべき「出口戦略」の違い
物件種別によって、売却のしやすさやローン審査への影響が変わります。
4-1. 【マンション編】流動性は高いが、修繕積立金や管理費がローン審査に与える影響
マンションは一般的に流動性が高く、早期売却が期待できます。
しかし、住み替え先もマンションにする場合、金融機関によっては「管理費・修繕積立金」を実質的な
負債として返済比率に含めて計算することがあります。
これにより、借入可能額が制限されるケースがある点に注意が必要です。
4-2. 【戸建て編】土地の価値が支えになるが、建物評価の下落と個別性の強さに注意
戸建ては築年数が経過しても土地の価値が残るため、長期的な資産価値は安定します。
しかし、建物自体の評価下落はマンションより早く、また「間取り」や「立地」の個別性が強いため、
売却までに時間がかかる傾向があります。余裕を持ったスケジュールが必要です。
4-3. マンションから戸建て、戸建てからマンションへ。それぞれの資金計画のコツ
「マンション→戸建て」への住み替えは、将来の管理費負担がなくなるため、長期的な収支は安定します。
一方、「戸建て→マンション」への住み替えは、利便性は向上しますが、月々の固定費(管理費等)が
上がることを考慮したローン設定が求められます。
5. どっちが正解?「売り先行」vs「買い先行」のメリット・デメリット
5-1. 資金計画が立てやすい「売り先行」がおすすめな人
先に今の家を売却し、売却価格が確定してから新居を探す方法です。
メリット: 予算が確定するため、資金計画の失敗がない。
デメリット: 仮住まいが必要になる可能性があり、二度の引越し費用がかかる。
5-2. 理想の物件を逃さない「買い先行」の落とし穴
先に新居を購入する方法です。
メリット: じっくりと納得いくまで家を探せる。引越しも一度で済む。
デメリット: 今の家が売れるまで「二重ローン」状態になるリスクがある。
5-3. 二重ローン(ダブルローン)を回避するための「買い換え特約」とは
「新しい家を契約するけれど、もし今の家が指定の期日までに売れなかったら、今回の契約を白紙に戻す」
という特約です。
これを入れることで、オーバーローンのリスクを最小限に抑えることができます。
6. 知っておくべき「住み替えローン」の審査とリスク
6-1. 通常の住宅ローンよりも審査が厳しくなる理由
住み替えローンは、物件の価値以上の金額を貸し出す(オーバーローン融資)ため、銀行にとっては
リスクが高い商品です。
そのため、年収や勤務先、完済時の年齢などが通常より厳しくチェックされます。
6-2. 借入金額が膨らむことによる「毎月の返済額」のシミュレーション
以前の負債を上乗せするため、毎月の返済額は当然高くなります。
現在の生活レベルを維持できるか、詳細な資金シミュレーションが不可欠です。
6-3. 万が一、住み替え後に再び売りたくなった時のリスク
住み替えローンで再びオーバーローン状態になると、次に売るときにはさらに多額の自己資金が必要に
なります。
「一生住む覚悟」に近い、長期的な視点での物件選びが重要です。
7. 住み替えを成功させるための実践的ポイント
7-1. 「売却」と「購入」の両方に強いパートナーを選ぶ
住み替えは、現在の住まいの「売却」と新居の「購入」という2つの取引を同時並行で進める高度な
プロジェクトです。
片方だけでは不十分:売却が得意でも購入物件の提案が弱ければ、理想の新居が見つかりません。
逆に購入だけを急かす会社では、今の家を安値で叩き売るリスクが生じます。
ワンストップの強み:売却と購入を同じ担当者に任せることで、決済日(お金の受け渡し日)の調整が
スムーズになり、仮住まいの費用を抑えたり、二重ローンの期間を最短にしたり
する緻密なスケジュール管理が可能になります。
7-2. 仲介手数料や登記費用など「隠れた諸費用」を早期に算出する
住み替えには、物件価格以外にも多額の諸費用がかかります。
売却時の費用:仲介手数料(売却価格の3%+6万円+税)、抵当権抹消費用、印紙代、さらには必要に
応じたクリーニング代や不用品処分費用。
購入時の費用:仲介手数料、登記費用、火災保険料、住宅ローン事務手数料。
これらを甘く見積もると、せっかくローン残債が処理できても「手元資金がゼロになり、新生活の家具すら
買えない」という事態に陥ります。早い段階でトータルの資金計画書を作成してもらうことが重要です。
7-3. 譲渡損失の控除など「税金の優遇制度」をフル活用する
オーバーローンで家を売却し、損失(譲渡損失)が出てしまった場合、所得税や住民税を軽減できる「居住
用財産を買い換えた場合の譲渡損失の損益通算及び繰越控除」という特例が利用できる可能性があります。
プロのアドバイスが鍵:この制度を利用するには一定の要件を満たす必要があります。
確定申告までを見据えたアドバイスができる、税務知識にも明るいエージェントを選ぶことが、結果として
数十万円単位の節約につながります。
8. まとめ:一歩踏み出すためのアクションプラン
8-1. 「無理」と決めつける前に、まずは専門家にシミュレーションを依頼
住宅ローンが残っているからといって、今の家での不便を我慢し続ける必要はありません。
現代の金融システムには、それを解決するための手段が用意されています。
8-2. 納得のいく住み替えのために、まずは「今の家の価値」を正しく知ろう
まずは、今の住まいが「市場でいくらで評価されるのか」を知ることからすべてが始まります。
正確な査定額が出れば、自ずと進むべきルート(アンダーローンかオーバーローンか)が見えてきます。
一歩踏み出す勇気が、新しい生活への扉を開きます。
まずは信頼できるパートナーに、今の不安をぶつけてみてください。