【2026年最新】初めての住宅ローン完全ガイド|外国籍でも住宅ローンは組める!永住権のない場合の住宅ローンとは?
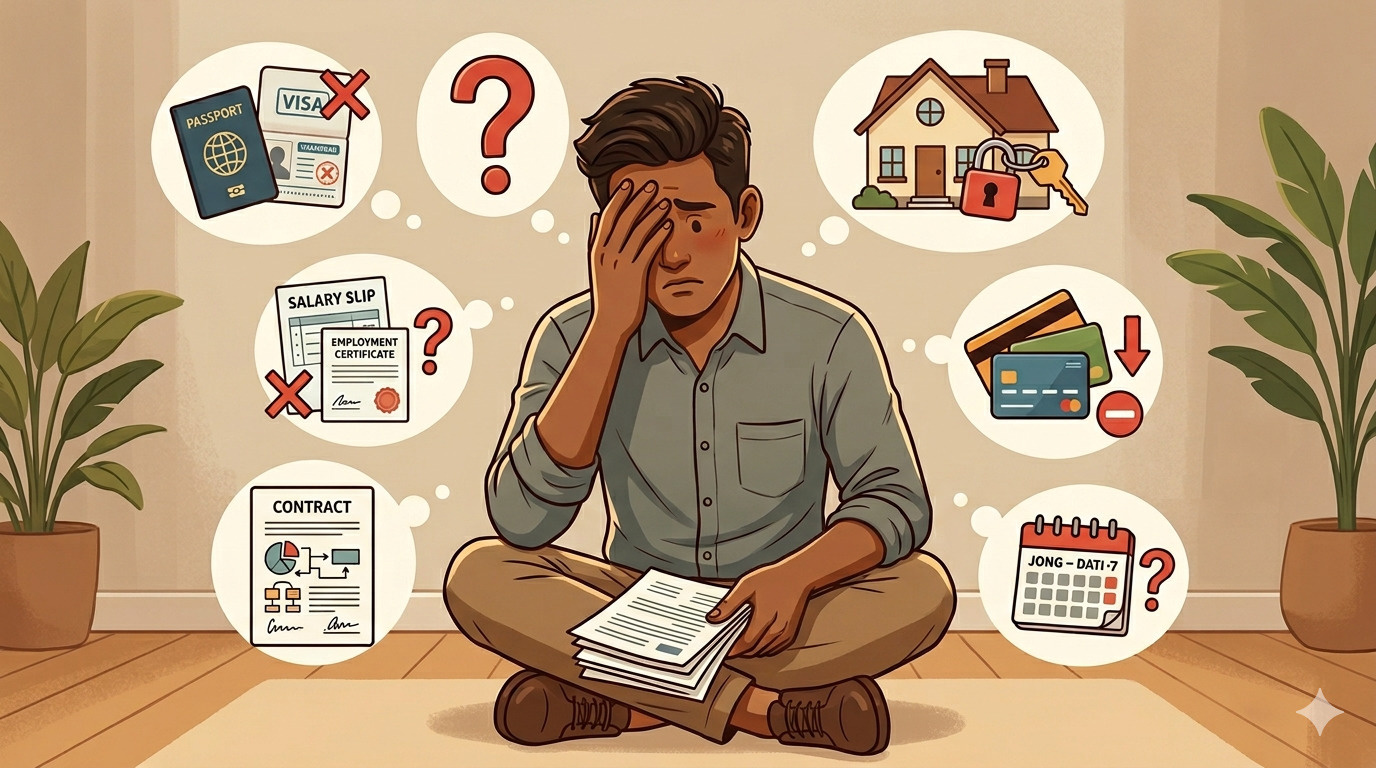
日本で暮らす外国籍の方にとって、マイホーム購入は「人生最大の決断」であると同時に、「本当にローンが組めるのか」という大きな不安がつきまとう問題です。
今回は、数多くの住宅ローン相談を受けてきたプロの視点から、外国籍の方が日本で住宅ローンを組むための最新攻略法を網羅的に解説します。永住権の有無による違いから、2026年現在の最新審査トレンドまで、余すことなくお伝えします。
【目次】
- ・1. 結論:外国籍でも日本の住宅ローンは組める!
- ・1-1. 永住権の有無で変わる「審査の難易度」と「選択肢」
- ・1-2. なぜ銀行は外国籍への融資に慎重なのか?(銀行が恐れる「帰国リスク」)
- ・1-3. 2026年のトレンド:外国人向け住宅ローンを強化する金融機関の最新動向
- ・2. 【永住権あり】の方の審査ポイントと優遇条件
- ・2-1. 日本人と「同条件」で借りられる最大のメリット
- ・2-2. 永住権があっても審査に落ちる意外な理由
- ・2-3. 金利優遇を最大限に引き出すためのポイント
- ・3. 【永住権なし】でも審査を通すための「4つの必須条件」
- ・3-1. 条件①:日本人の配偶者が「連帯保証人」になれるか
- ・3-2. 条件②:日本での居住実績(3年以上)と勤続年数(2〜3年以上)
- ・3-3. 条件③:自己資金(頭金)を物件価格の10%〜20%以上用意できるか
- ・3-4. 条件④:安定した年収と、社会保険・税金の「完納証明」
- ・4. 永住権なしでも相談できる!おすすめ銀行リストと特徴
- ・4-1. 【高年収・英語対応】SMBC信託銀行(プレスティア)
- ・4-2. 【独自の審査基準】東京スター銀行・イオン銀行・スルガ銀行
- ・4-3. 【配偶者条件付き】三菱UFJ銀行・三井住友銀行などのメガバンク
- ・4-4. 銀行選びの注意点:通常ローンより「金利」が高くなるケース
- ・5. 審査に落ちないための「事前チェックリスト」
- ・5-1. 在留資格の期限
- ・5-2. 公租公課の支払い
- ・5-3. 日本語能力
- ・5-4. 母国での借り入れ
- ・6. 成功の鍵:外国籍のサポートに強い不動産会社の見極め方
- ・6-1. 最新の審査基準を把握しているか
- ・6-2. 煩雑な「必要書類」の準備をサポートできるか
- ・6-3. 言語・文化の壁を越えて交渉してくれるか
- ・7. まとめ:日本のマイホームを夢で終わらせないために
1. 結論:外国籍でも日本の住宅ローンは組める!
「外国籍だから銀行はお金を貸してくれない」というのは、大きな誤解です。
結論から申し上げますと、条件さえ整えれば、外国籍の方でも日本の住宅ローンを組むことは十分に可能で
す。
1-1. 永住権の有無で変わる「審査の難易度」と「選択肢」
まず理解しておくべきは、審査のスタートラインが「永住権の有無」で大きく分かれるという点です。
・永住権あり:日本人とほぼ同じ条件で審査を受けられます。
メガバンクからネット銀行まで選択肢は広く、低金利な変動金利プランも自由に選べます。
・永住権なし:選択できる銀行が限られ、審査基準も厳しくなります。
「頭金(自己資金)」の用意や「配偶者の条件」が鍵となります。
1-2. なぜ銀行は外国籍への融資に慎重なのか?(銀行が恐れる「帰国リスク」)
銀行が最も恐れているのは、「ローンを残したまま母国へ帰国し、連絡が取れなくなること(債務不履行)」
です。
住宅ローンは35年という長期間の契約です。
その間に在留資格が切れたり、何らかの理由で日本を離れたりするリスクを、銀行は非常にシビアに評価し
ます。
1-3. 2026年のトレンド:外国人向け住宅ローンを強化する金融機関の最新動向
近年、日本国内の労働力不足を背景に、高度専門職や定住外国人の方が増えています。
これを受け、2026年現在、多くの金融機関が「外国人専用ローン」の新設や、永住権なしでも柔軟に対応
する方針を打ち出しています。
かつてのような「永住権がなければ門前払い」という時代は終わりつつあります。
2. 【永住権あり】の方の審査ポイントと優遇条件
永住権をお持ちであれば、マイホーム購入のハードルはぐっと下がります。
2-1. 日本人と「同条件」で借りられる最大のメリット
最大のメリットは、金融機関が提示する標準的な審査基準や優遇措置がそのまま適用される点にあります。
永住権がない場合、金利への上乗せ条件が付いたり、利用できる金融機関が限定されたりすることが一般的
です。
しかし、日本人と同等の基準で審査を受けられるようになれば、その時々の市場で提供されている最も一般的
な優遇幅を享受しやすくなります。
これにより、結果として借入条件をより有利に整えることが可能になります。
また、団体信用生命保険(団信)についても、付帯できる特約の選択肢が広がるため、より手厚い保障を検討
できるという安心感も大きなポイントです。
2-2. 永住権があっても審査に落ちる意外な理由
「永住権があるから100%安心」とは言い切れません。
・税金の未納:永住権申請時にはクリアしていても、その後の住民税や軽自動車税などをうっかり納め忘れ
ていると、即審査落ちの対象になります。
・クレジット履歴:母国での支払いではなく、日本国内でのスマホ代の割賦払いやクレジットカードの引き
落としミスが記録(CIC等の信用情報)に残っているケースが散見されます。
2-3. 金利優遇を最大限に引き出すためのポイント
優遇を受けるには、安定した雇用形態(正社員)であることや、返済負担率(年収に対する年間返済額の
割合)が30%〜35%以内に収まっていることが重要です。
3. 【永住権なし】でも審査を通すための「4つの必須条件」
永住権を持たない方が審査を通すためには、銀行に対して「日本に定住し、最後まで返済し続ける根拠」を
示す必要があります。
3-1. 条件①:日本人の配偶者が「連帯保証人」になれるか
これが最も強力な条件です。
配偶者が日本人(または永住者)であり、連帯保証人として契約に加わることで、多くの銀行が「帰国
リスクが低い」と判断してくれます。
3-2. 条件②:日本での居住実績(3年以上)と勤続年数(2〜3年以上)
「日本に根を張って生活しているか」が問われます。
居住3年以上、現在の職場での勤続2年以上が一般的な目安です。
ヘッドハンティングによる転職などの場合は、職務の連続性が認められれば考慮されることもあります。
3-3. 条件③:自己資金(頭金)を物件価格の10%〜20%以上用意できるか
永住権なしの場合、「フルローン(自己資金ゼロ)」は極めて困難です。
物件価格の1割〜2割程度の頭金を用意することで、銀行側のリスクを軽減させることが審査通過の近道と
なります。
3-4. 条件④:安定した年収と、社会保険・税金の「完納証明」
年収は400万円〜500万円以上をボーダーラインとする銀行が多いです。
また、健康保険証の区分(社会保険か国民健康保険か)もチェックされます。
4. 永住権なしでも相談できる!おすすめ銀行リストと特徴
2026年現在、外国籍の方への融資に積極的な銀行をピックアップします。
4-1. 【高年収・英語対応】SMBC信託銀行(プレスティア)
外資系企業にお勤めの方や、高所得層に強い銀行です。
永住権がなくても、年収や資産背景がしっかりしていれば、英語での対応もスムーズで、非常に頼りになる
存在です。
4-2. 【独自の審査基準】東京スター銀行・イオン銀行・スルガ銀行
これらの銀行は、独自の審査パイプを持っています。
特にイオン銀行は「日本人の配偶者がいること」を条件に、永住権なしでも前向きに検討してくれるケースが
多いのが特徴です。
4-3. 【配偶者条件付き】三菱UFJ銀行・三井住友銀行などのメガバンク
メガバンクも、配偶者が日本人である、あるいは勤務先が上場企業であるといった属性があれば、永住権なし
での相談が可能です。
4-4. 銀行選びの注意点:通常ローンより「金利」が高くなるケース
永住権なしの場合、リスクプレミアムとして金利が1%〜2%程度上乗せされるケースがあります。
目先の金利だけでなく、「永住権取得後に借り換えが可能か」といった出口戦略もセットで考える必要があり
ます。
5. 審査に落ちないための「事前チェックリスト」
審査に申し込む前に、以下の4点を必ずセルフチェックしてください。
5-1. 在留資格の期限
審査期間中に在留期限が切れる、あるいは残り数ヶ月しかない状態では、銀行は書類を受け付けてくれま
せん。
余裕を持って更新手続きを済ませておきましょう。
5-2. 公租公課の支払い
ここが最大の落とし穴です。
住民税、所得税、健康保険料。これらに「1日でも遅れて払った履歴」があると、現在の銀行審査は非常に
厳しくなります。
特に国民健康保険の方は注意が必要です。領収書や通帳の引き落とし履歴を3年分求められることもあり
ます。
5-3. 日本語能力
意外かもしれませんが、重要事項説明書の内容を理解できる日本語力があるかは、契約の有効性に関わる
ため重視されます。
一人で不安な場合は、通訳の同行が可能か事前に確認が必要です。
5-4. 母国での借り入れ
日本国内の審査であっても、海外での多額のローンや、母国への送金実態が返済能力を圧迫しているとみな
される場合があります。
6. 成功の鍵:外国籍のサポートに強い不動産会社の見極め方
外国籍の方の家探しは、物件選び以上に「銀行選び」が重要です。
6-1. 最新の審査基準を把握しているか
銀行の審査基準は半年ごとに変わることもあります。
「昨日までダメだった銀行が、今日からOKになった」という情報を掴んでいる会社を選びましょう。
6-2. 煩雑な「必要書類」の準備をサポートできるか
母国から取り寄せる書類の翻訳や、日本の役所で取得する複雑な証明書など、外国籍特有の事務作業に
慣れている担当者が不可欠です。
6-3. 言語・文化の壁を越えて交渉してくれるか
銀行の担当者に対し、あなたのキャリアや日本への定住意思をいかに情熱を持って、論理的に説明できるか。
この「交渉力」が審査結果を左右します。
7. まとめ:日本のマイホームを夢で終わらせないために
外国籍の方が日本で家を買うプロセスは、確かに日本人より少し複雑かもしれません。
しかし、「正しい知識」を持ち、「正しい準備」を整えれば、道は必ず開けます。
無理だと思い込んで賃貸を続けるのはもったいないことです。
現在の家賃と同等、あるいはそれ以下の支払いで、資産となるマイホームを手に入れるチャンスは目の前に
あります。
外国籍の方の住宅ローン相談なら、サンスターホーム(Sunstar Home)へご相談ください。
私たちサンスターホーム(Sunstar Home)は、東京・西多摩エリアを中心に、多くの外国籍のお客様の
成約をお手伝いしてきました。
・永住権なしでの承認実績が豊富です。
・お客様一人ひとりの状況に合わせた「勝てる審査戦略」を立案します。
・複雑な書類準備から銀行交渉まで、プロがフルサポート。
「自分は借りられる?」「どの銀行が一番いい?」そんな疑問をお持ちの方は、ぜひ一度サンスターホームへご相談ください。
あなたの新しい日本での暮らしを、全力で応援いたします。